5
min leitura
O “facilitador silencioso”, uma nova política de risco e investimento em capital próprio
Há um provérbio português a que volto sempre: “Longe da vista, longe do coração”.
Querida comunidade,
Há um provérbio português a que volto sempre: “Longe da vista, longe do coração”.
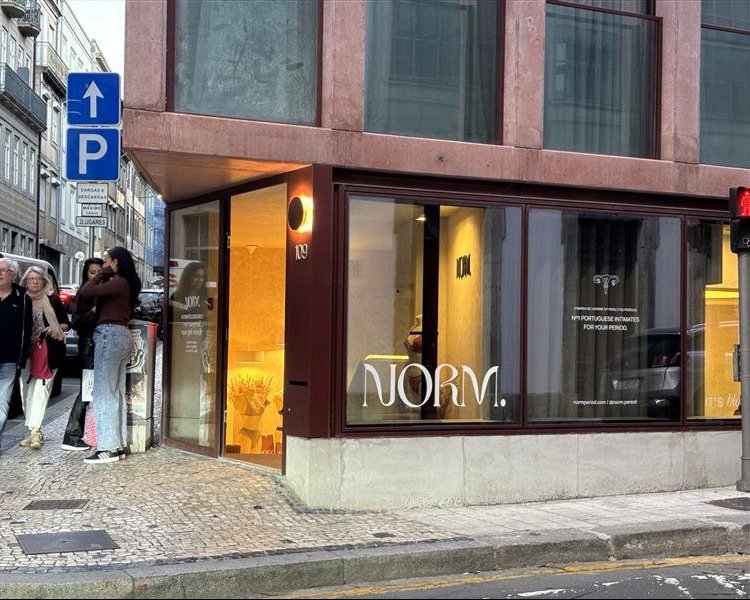
Há umas semanas, estive no Porto para visitar a minha família e fui à inauguração da nova Norm. Um projeto fantástico criado por três empreendedoras que se juntaram para desafiar o status quo, ou para normalizar (daí o nome) as conversas e hábitos sobre a menstruação, através do design de roupa interior e de banho absorvente.
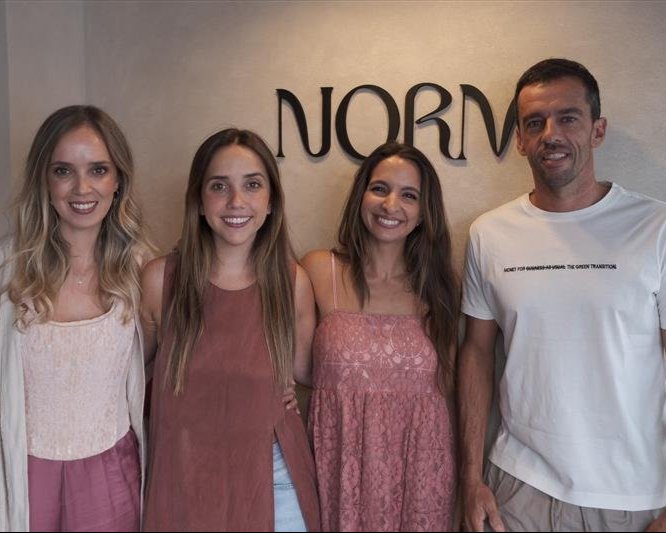
Liderar uma empresa de finanças de impacto ou sustentabilidade pode ser um desafio acrescido. É o nosso “porquê” que nos faz avançar e isso torna-se muito claro quando o vejo em primeira mão. Isto fez-me lembrar um termo cunhado pelo meu cofundador Manuel, que deixou a Goparity para levar o seu compromisso com o serviço público ainda mais longe, num cargo político focado na transição energética. Ele costumava dizer: somos o “facilitador silencioso”, as pessoas não nos veem, mas nós fizemos com que acontecesse.
No início deste verão, durante um fim de semana com amigos, passámos por um outdoor da “Luz Verde” na autoestrada, vimos pessoas na mesa ao lado da nossa a beber uma “MAI Kombucha” (num bar de praia ao pôr do sol), um amigo escolheu vinho “Fita Preta” para o jantar e alguém comentou o quanto gostou de ir ao “Chefs on Fire” no ano passado. Ninguém fazia ideia de que todas estas coisas estavam relacionadas connosco. Convosco.
É isto que significa ser um “facilitador silencioso”: podem não nos ver, mas vocês fizeram com que acontecesse.
Destaques do trimestre
- O investimento em capital chegou à Goparity, e estou genuinamente entusiasmado com este novo capítulo. Mais de 300 pessoas inscreveram-se no nosso webinar sobre como funciona o investimento em capital na Goparity, e a gravação está disponível para quem não pôde participar. A primeira oferta será lançada muito em breve.
- A Goparity fala agora italiano: o site e a aplicação estão totalmente disponíveis em italiano. Mais novidades e projetos entusiasmantes estão a caminho.
- O BOIL Climate Festival realizou a sua terceira edição no Porto, financiada pela nossa comunidade. Juntámo-nos com uma calculadora de CO₂ para as emissões das viagens dos visitantes.
- A Norm. abriu a sua nova loja no Porto, financiada por 188 pessoas da nossa comunidade, que investiram 30 000€ em apenas 30 minutos.
- Cooperativa Agrária Sangareni tornou-se a primeira organização peruana a angariar fundos através da Goparity, com 487 335€ da nossa comunidade.
Uma política renovada para investimentos mais seguros
O crowdfunding, seja em empréstimos ou capital próprio, implica sempre "capital em risco". Na Goparity, trabalhámos para mitigar estes riscos desde o primeiro dia, aplicando uma política de risco que estima a probabilidade de um projeto entrar em incumprimento (ou mora) e classifica-o de A a D. Até à data, não publicámos qualquer projeto com classificação inferior a C menos.
Sempre soubemos que uma classificação, por si só, não era suficiente. Para projetos que apresentam um risco mais elevado, solicitámos habitualmente garantias adicionais, tais como colaterais, garantias pessoais ou dos acionistas, ou uma penhor de créditos.
O nosso histórico na recuperação de fundos é sólido, com 46% do capital de prestações em atraso ou não pagas desde 2020 já de volta às mãos dos investidores, mas o caminho para lá chegar leva tempo (cerca de um ano e meio, em média) e exige negociações complexas, incluindo colocar questões como: até que ponto devemos dar a esta empresa uma nova oportunidade? O seu impacto merece o esforço? E, muitas vezes, longos processos judiciais.
Tornou-se claro que precisávamos de ir mais longe em dois aspetos: 1) aumentar a segurança e 2) acelerar a recuperação.
Eis o que mudou:
- Todos os novos empréstimos exigirão uma garantia real, tal como um colateral, um ativo, ou uma garantia pessoal ou corporativa (exceto para projetos classificados como A, e compreenderá porquê muito em breve).
- Todos os promotores assinarão também um título executivo, tal como uma livrança. Se um empréstimo entrar em incumprimento, isto permite-nos avançar diretamente para a execução, em vez de perdermos tempo em tribunal apenas para que a dívida seja reconhecida.
- Vamos dar prioridade aos mercados onde acumulámos mais experiência e apoio jurídico ao longo dos anos: Portugal, Espanha, Itália, Peru e Colômbia.
- Quando a garantia for um ativo físico, não emprestaremos mais do que 70% do seu valor, deixando uma margem de segurança para depreciação e custos de recuperação.
- Nenhum promotor individual, ou grupo de empresas relacionadas, representará mais de 5% do nosso portefólio, em todas as suas campanhas.
O que vem a seguir
Nos últimos meses, as nossas equipas de tecnologia e produto concentraram-se no reforço da plataforma, na integração de utilizadores e dados resultantes da aquisição da Bolsa Social, e na resolução de problemas com o nosso prestador de serviços de pagamento que poderão ter afetado os seus carregamentos ou levantamentos. Com estas bases estabelecidas, eis o que virá no próximo trimestre:
- Mais ofertas de capital: com a primeira já em cima da mesa, pode esperar o lançamento de mais algumas ofertas antes do final deste ano.
- Os investidores da Bolsa Social poderão em breve acompanhar os seus investimentos em capital diretamente na Goparity.
- O meu Portefólio, na aplicação Goparity, mostra agora o seu Retorno Total: como o que recebeu e o que lhe é devido se compara com o que emprestou através da Goparity, desde o seu primeiro investimento.
- Os cartões-presente de Natal estão de volta: oferecer algo com propósito e sem desperdício? Isto é para si!
Os O Impact Angels Club está a ganhar força e já ultrapassámos metade do número total de membros que pretendemos atingir. Se gostaria de se juntar a um clube de investimento com alguns dos business angels mais experientes da Península Ibérica registe-se aqui para nos dar a conhecer o seu interesse, o seu “porquê”, e entraremos em contacto.
Recuperação de crédito e atualização da carteira
Desde abril, a nossa equipa de recuperação de crédito recuperou 476.996€ para a nossa comunidade. No mesmo período, mais 18 projetos foram totalmente reembolsados, elevando o número total de projetos totalmente liquidados para 184 dos 456 projetos financiados na Goparity.
Também conseguimos retirar 29 projetos de incumprimento desde abril (21 dos quais totalmente regularizados hoje) e reestruturámos três empréstimos para permitir que os promotores dos projetos continuem os seus projetos de impacto com um novo plano de pagamentos que se ajusta às suas projeções financeiras.
É normal no crowdlending, e no crédito em geral, ter uma parte da sua carteira em incumprimento. Isso não significa que o capital esteja perdido. Sei que esperar pode ser frustrante, mas a recuperação leva tempo, especialmente quando os casos chegam a tribunal, mas estamos a tratar disso e mantê-lo-emos informado sempre que houver progressos a partilhar. Como sempre, a melhor prática mais importante é diversificar: quanto mais projetos tiver na sua carteira, mais diluídas ficam as potenciais perdas e, consequentemente, maior será o seu retorno.
Nota musical
Desta vez, passo esta secção à Mariana, a nossa Diretora de Marketing, que revê estas cartas e traz alguns dados para a conversa. Enquanto trabalhava nesta, a ideia de ser um facilitador silencioso lembrou-lhe uma música que tem ouvido: “With My Own Two Hands” de Ben Harper. Para ela, é uma música sobre apropriação, um lembrete de que temos o poder de promover a mudança com as nossas próprias mãos.
Como sempre, não hesite em contactar a nossa equipa se tiver algum comentário ou dúvida.
5
min leitura
Como uma floresta paga um empréstimo: o modelo de negócio por detrás da Bosquia Nature
Em agosto de 2025, deflagrou um incêndio perto de A Rúa, na província de Ourense. Quando foi extinto, tinha consumido 44.424 hectares — o maior incêndio da história registada da Galiza. Poucos dias depois, Uña de Quintana e Benuza também estavam a arder. Em toda a Espanha, mais de 31.000 pessoas foram retiradas das suas casas.
Em agosto de 2025, deflagrou um incêndio perto de A Rúa, na província de Ourense. Quando foi extinto, tinha consumido 44 424 hectares — o maior incêndio da história registada da Galiza. Em poucos dias, Uña de Quintana e Benuza também estavam a arder. Em toda a Espanha, mais de 31 000 pessoas foram evacuadas das suas casas.
Espanha fechou 2025 com 393 079 hectares ardidos, o seu pior ano desde 1994. Para a União Europeia como um todo, foi a época de incêndios mais destrutiva de que há registo, e 43% de tudo o que ardeu ocorreu em Espanha e Portugal. Cientistas da World Weather Attribution concluíram que as alterações climáticas tornaram as condições meteorológicas que levaram aos incêndios de agosto de 2025 cerca de 40 vezes mais prováveis. Épocas como estas estão a tornar-se o padrão.
O que um incêndio deixa para trás
As chamas desaparecem em poucos dias. O que deixam para trás dura muito mais tempo. O solo que antes retinha a água da chuva e alimentava o novo crescimento fica nu e exposto. Os animais perdem o seu abrigo e o seu alimento. As encostas que sustentaram a vida durante gerações perdem grande parte da sua capacidade de recuperação natural.
Os danos atingem com maior dureza os locais onde restam menos pessoas. Em grande parte da Espanha rural, as aldeias estão a esvaziar-se e a terra fica sem gestão, o que deixa mais combustível para o próximo incêndio. Quando um incêndio passa, destrói a paisagem e afasta as pessoas que ainda resistem.
Porque é que a Bosquia não tem pressa
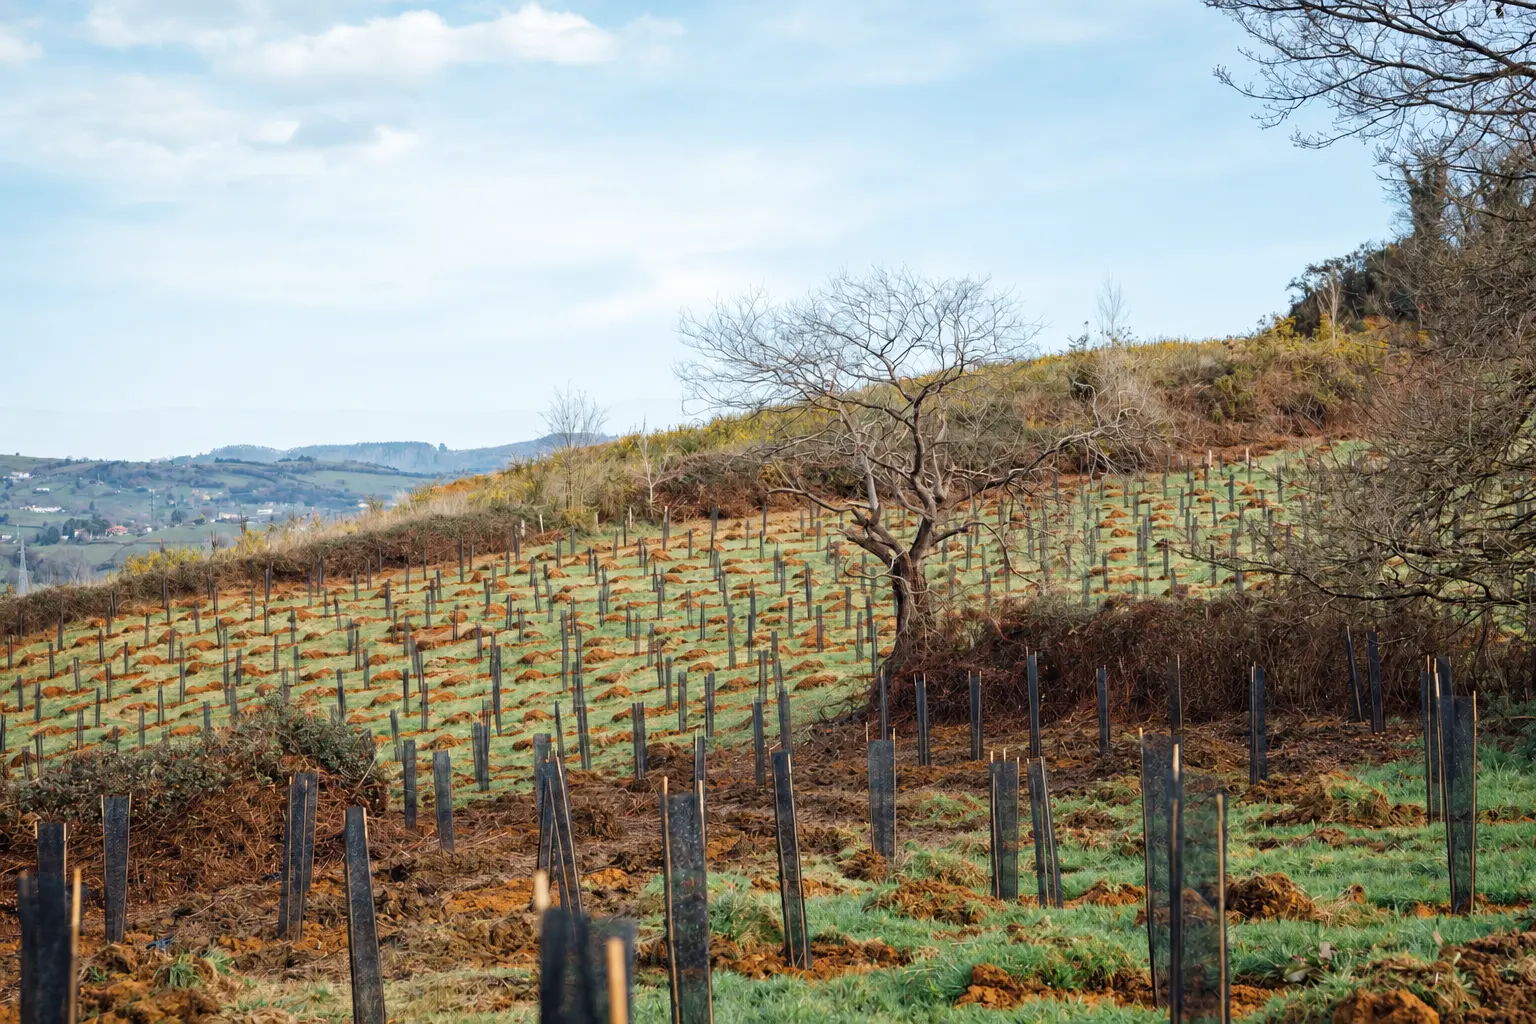
Bosquia Nature, uma empresa das Astúrias, realizou mais de 400 projetos de restauração florestal desde 2019, para clientes como a AstraZeneca e a Redeia. A sua abordagem começa com paciência. Cada local é estudado primeiro para decidir quando e como intervir, e é dado ao solo o seu tempo de regeneração natural antes de se plantar o que quer que seja.
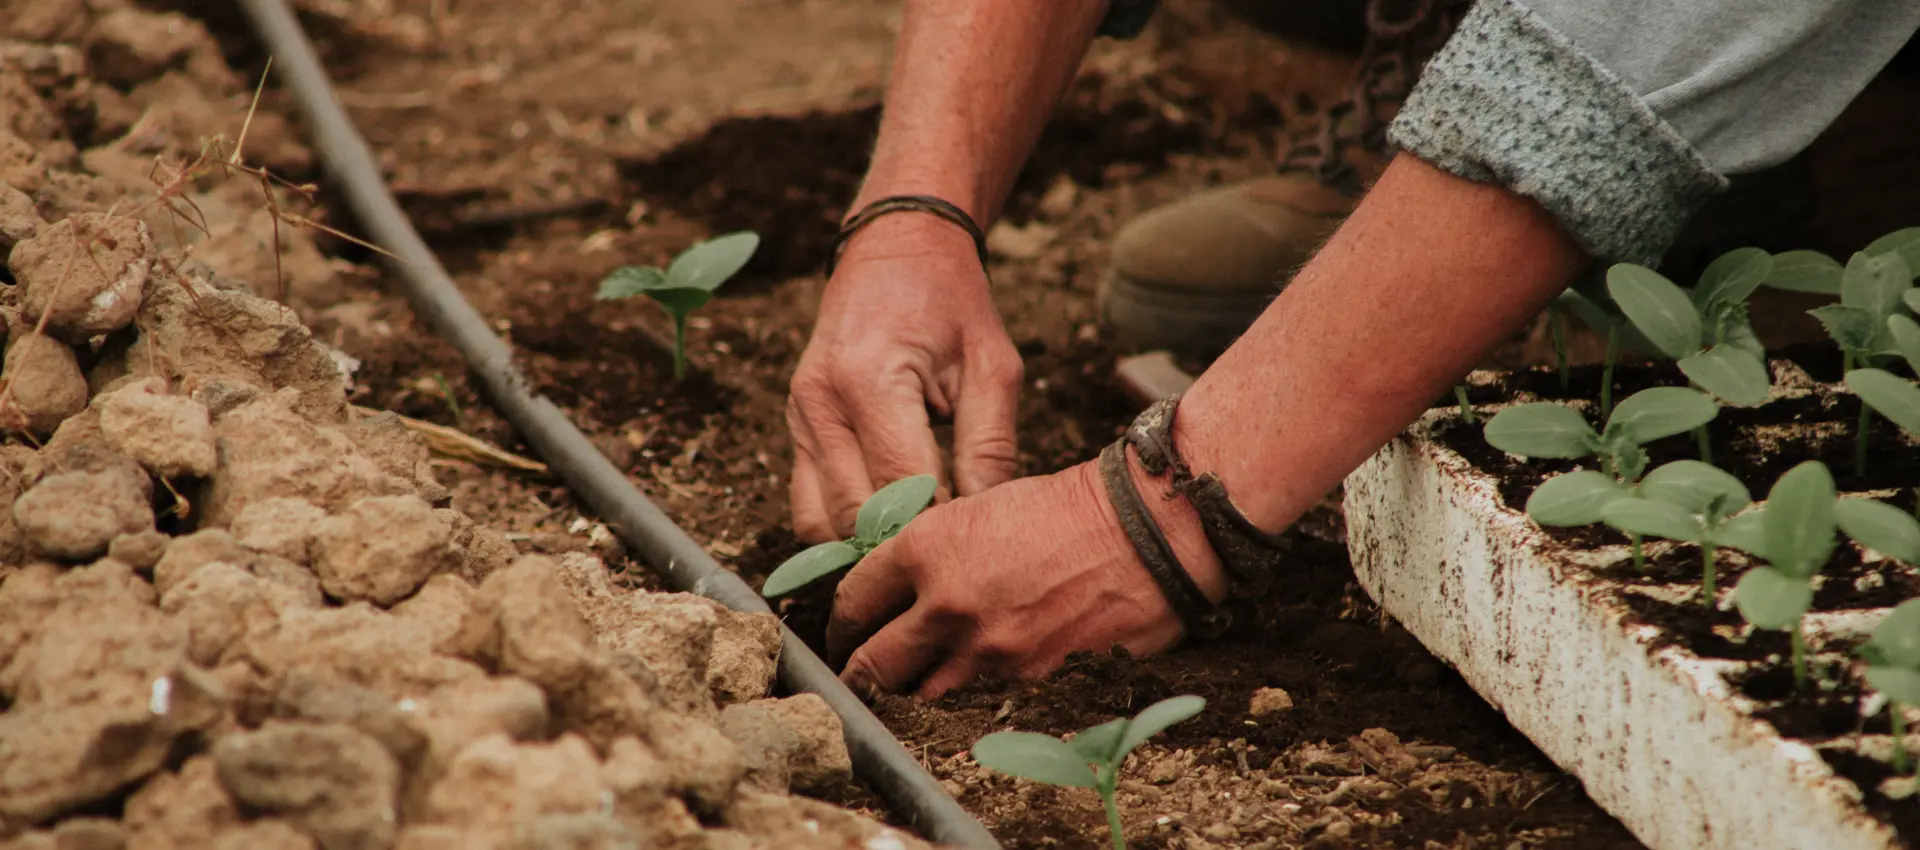
A empresa está à procura de financiamento para reflorestar cerca de 50 hectares nas Astúrias, Galiza e Castela e Leão — as regiões no centro destes incêndios. O custo estimado é de 10 000€ por hectare, cobrindo todas as etapas: o acordo com o proprietário, a avaliação do local, a preparação do terreno, as plantas certificadas, a plantação, a manutenção e o registo oficial.
Os incêndios foram notícia de primeira página. Restaurar o que levaram é um trabalho mais lento e silencioso: anos a plantar, a cuidar e a esperar que uma floresta se estabeleça.
Da árvore ao crédito
Cada tonelada de CO2 que uma floresta captura pode ser medida, certificada e vendida. Este é o modelo de negócio por detrás da Bosquia Nature, e está no centro da forma como a empresa planeia reembolsar o empréstimo que procura na Goparity.
À medida que as árvores jovens crescem, retiram CO2 do ar e fixam-no na madeira e no solo. A Bosquia regista os seus projetos no MITECO, o Ministério para a Transição Ecológica de Espanha. Cada tonelada certificada torna-se um crédito de carbono, e 18% dos créditos projetados de um projeto podem ser vendidos pouco depois do registo, muito antes de a floresta atingir a maturidade.
Os compradores são grandes empresas. Desde 2026, as grandes empresas espanholas têm de calcular a sua pegada de carbono e publicar planos de redução ao abrigo do Real Decreto 214/2025. A compensação continua a ser voluntária, mas estas empresas têm agora as suas emissões documentadas e planos para agir sobre elas. O mercado também valoriza a remoção de carbono: no início de 2026, os créditos de projetos de remoção, como a reflorestação, custavam em média cerca de 22 dólares por tonelada, contra cerca de 6 dólares para os créditos de evitamento.
Em que se baseia o plano de reembolso
O reembolso do empréstimo da Goparity está planeado para vir de mais do que uma fonte. Uma delas são os créditos destas florestas que a Bosquia pode vender no primeiro ano do empréstimo. A outra são os serviços que a Bosquia já vende a empresas, como ajudá-las a desenvolver projetos e a gerir o seu CO₂. Os reembolsos começam após um período de carência de seis meses e prolongam-se por 30 meses. O cronograma segue a forma como a Bosquia obtém as suas melhores margens: vendendo ativos florestais certificados parcela a parcela, diretamente às empresas. Essas vendas demoram mais tempo a concretizar do que a venda de créditos em massa, pelo que os 30 meses dão margem para que aconteçam.
O empréstimo é também apoiado por duas garantias. A primeira é uma garantia sobre os créditos do Projeto Forecai, uma floresta em Pontevedra, Galiza, registada no MITECO desde 2024 e com uma projeção de captura de 3.212 toneladas de carbono ao longo de 30 anos. A segunda é uma garantia sobre os créditos de carbono das novas florestas que este empréstimo irá financiar.
Cada floresta que a Bosquia planta devolve a vida a terrenos que a tinham perdido. É precisamente nessa floresta que assenta o plano de reembolso.
Os investimentos em crowdlending acarretam o risco de perda parcial ou total dos fundos investidos.
5
min leitura
As mulheres da Sangareni
Como é, na prática, a liderança feminina dentro de uma cooperativa de café de pequenos produtores nos Andes peruanos? Não é um objetivo corporativo ou um requisito de certificação, mas sim uma realidade operacional diária, construída ao longo de duas décadas pelas pessoas que apareceram e fizeram o trabalho. Esta é a história das mulheres da Cooperativa Agrária Sangareni.i
Como é, na prática, a liderança feminina numa cooperativa de café de pequenos produtores nos Andes peruanos? Não é um objetivo corporativo ou um requisito de certificação, mas uma realidade operacional diária, construída ao longo de duas décadas pelas pessoas que fizeram o trabalho acontecer.
Esta é a história das mulheres da Cooperativa Agrária Sangareni.
As mulheres de Sangareni: produtoras, gestoras e líderes
As cooperativas de café rurais nem sempre são conhecidas pela liderança feminina. Sangareni é uma história diferente.
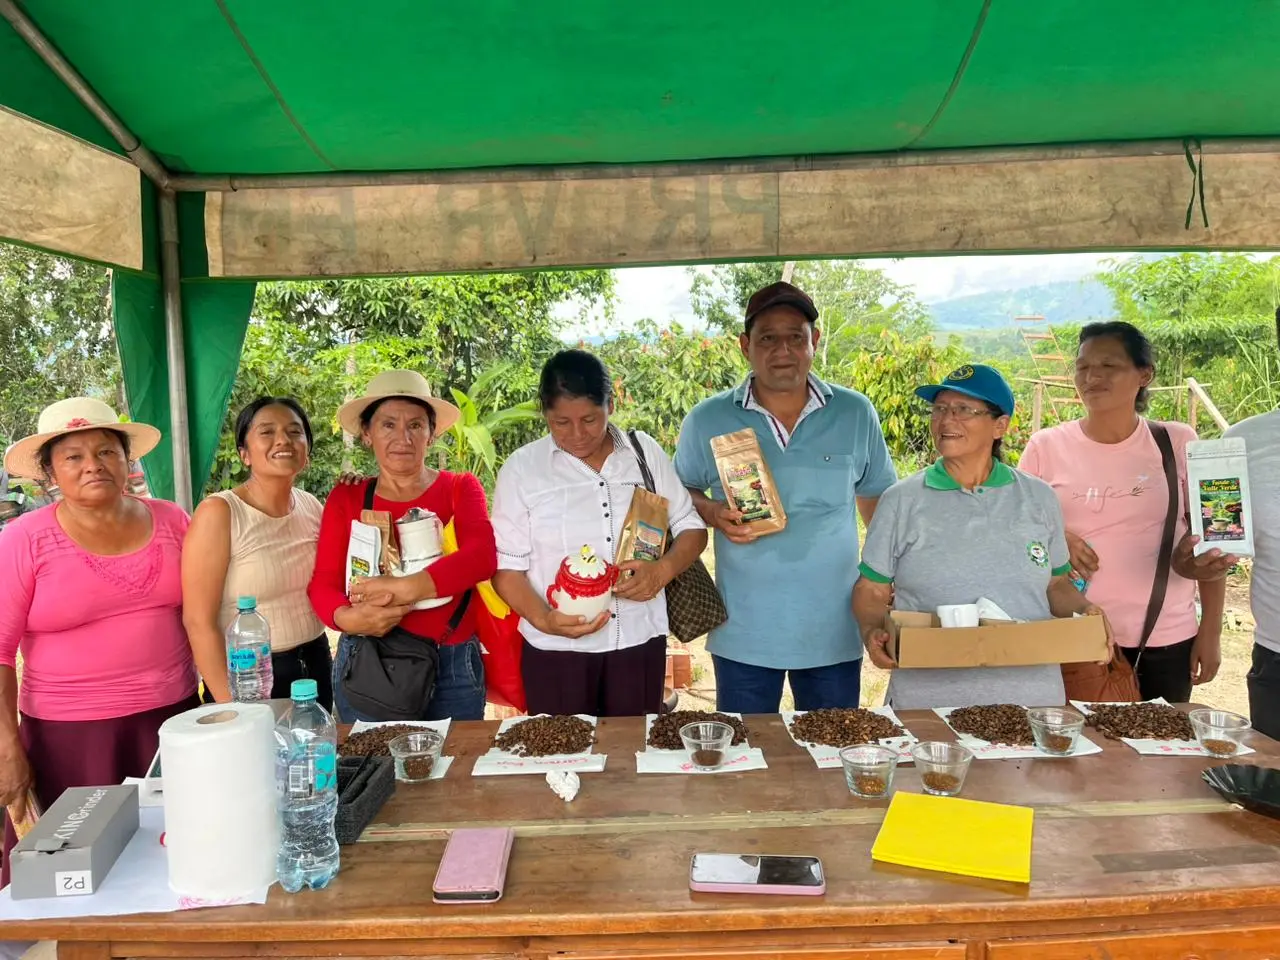
Dos 379 membros da Cooperativa Agrária Sangareni - uma cooperativa de café de especialidade Fairtrade em Pangoa, na floresta tropical central do Peru - 109 são mulheres. Elas cultivam café, gerem explorações agrícolas, fazem parte do conselho de administração da cooperativa, lideram a colheita seletiva que determina a qualidade de cada chávena e gerem uma linha de exportação dedicada, vendida diretamente a um comprador na Alemanha. Nas palavras da própria Sangareni, elas são "produtoras, gestoras e líderes".
Essa descrição significa muito mais do que aquilo que pode parecer à primeira vista. Porque nas comunidades rurais produtoras de café do Peru, a independência económica das mulheres não é um dado adquirido. O acesso à terra, ao crédito e aos mercados tem sido, historicamente, mais difícil de alcançar. O modelo cooperativo, quando funciona bem, muda isso. Na Sangareni, mudou.
Todas as funções na cadeia
O papel mais visível que as mulheres desempenham na Sangareni é no campo. A colheita seletiva (o processo de apanhar à mão apenas as cerejas de café mais maduras, exatamente no momento certo) é uma das etapas mais exigentes e importantes na produção de café de especialidade. É a etapa que determina, de forma mais direta, se um café obtém 82 ou 85 pontos na escala de 100 pontos da Specialty Coffee Association. Na Sangareni, são as mulheres que a lideram.
Para além da colheita, duas mulheres membros fazem parte dos órgãos de gestão da cooperativa, participando diretamente nas decisões que moldam a forma como a Sangareni opera, investe e cresce. Muitas outras gerem a administração financeira das suas famílias - acompanhando os rendimentos, planeando a próxima época de colheita e decidindo como os lucros da cooperativa são reinvestidos. Em comunidades onde estas decisões estiveram historicamente concentradas em agregados familiares chefiados por homens, esse papel tem um peso que vai muito além da contabilidade diária.
O resultado é uma cooperativa onde o conhecimento, o discernimento e o trabalho das mulheres estão presentes em todas as fases da cadeia de produção; não como uma iniciativa de diversidade, mas como uma realidade operacional construída ao longo de duas décadas.
Uma linha de café própria
A expressão mais concreta da liderança feminina na Sangareni é uma linha de exportação gerida inteiramente pelas mulheres - produzida, processada e vendida diretamente a um comprador na Alemanha.
Não surgiu de um requisito de certificação ou de um programa corporativo de igualdade de género. Nasceu do Comité de Mujeres (o comité de mulheres da cooperativa), um grupo ativo e organizado que defende a participação das mulheres em todos os níveis da Sangareni e gere fundos específicos dentro do Plano Anual de Prémio Fairtrade para a educação e formação das mulheres.
A linha de exportação é o que essa defesa produziu ao longo do tempo: uma relação comercial direta com um comprador internacional, rendimento independente para as mulheres que a gerem e uma presença num mercado global que, durante muito tempo, excluiu as pessoas mais responsáveis pelo cultivo do que é vendido. Para as mulheres que a dirigem, a linha não é simbólica. É um negócio; um negócio que elas construíram e que elas controlam.
Como é a autonomia económica em Pangoa
Para compreender a importância disto, ajuda compreender o contexto. Pangoa é um distrito na região de Junín, no Peru, na floresta tropical central onde os Andes começam a sua descida em direção à Amazónia. A cafeicultura aqui é uma atividade multigeracional, ligada à terra, à família e à comunidade de formas que estão profundamente entrelaçadas com questões sobre quem detém o poder económico.
Para uma mulher neste ambiente, gerir a sua própria quinta certificada, liderar uma equipa de colheita, participar na governação da cooperativa e vender café em seu próprio nome a um comprador na Europa é algo significativo que vai muito além da própria cooperativa. Muda o que é considerado possível - para ela, para as suas filhas e para a comunidade que a rodeia.
A Sangareni não se propôs a ser um programa de igualdade de género. Propôs-se a ser uma cooperativa bem gerida. As duas coisas revelaram-se inseparáveis, porque uma cooperativa que exclui metade da sua liderança potencial é simplesmente uma organização menos eficaz.
Uma cooperativa construída por todos, para todos
Há trinta anos, a ideia de uma mulher em Pangoa a gerir a sua própria quinta de café certificada, a fazer parte do conselho de administração de uma cooperativa e a exportar uma linha de produtos dedicada para a Alemanha teria parecido improvável. Hoje, 109 dos membros da Sangareni estão a fazer exatamente isso.
A cooperativa não anunciou isto como um marco. Aconteceu porque a Sangareni foi construída - lenta e deliberadamente, ao longo de duas décadas - como uma organização onde todos os que contribuem têm uma participação. O comité de mulheres, a linha de exportação, os cargos de governação: estes não são complementos. São parte do que faz da Sangareni a cooperativa que é.
"Na Sangareni, as mulheres são produtoras, gestoras e líderes." A cooperativa disse-o de forma simples. A linha de exportação para a Alemanha prova-o.
5
min leitura
Por dentro do mercado de créditos de carbono: o que aprendemos com o CEO da Esférico
Os créditos de carbono estão em todo o lado nas conversas sobre o clima, mas quase em lado nenhum quando se procura uma explicação simples. A maioria das pessoas já ouviu o termo. Muito menos pessoas compreendem o que é realmente um crédito de carbono, como é criado ou porque é que alguns custam 50 cêntimos enquanto outros custam 55€. Recentemente, organizámos um webinar com Francesco Musardo, CEO da Radica - o grupo que detém a Esférico - precisamente sobre este tema. O que se seguiu foi uma conversa fundamentada e honesta sobre o mercado de carbono. Eis os pontos principais.
Os créditos de carbono estão em todo o lado nas conversas sobre o clima, mas quase em lado nenhum quando se procura uma explicação simples. A maioria das pessoas já ouviu o termo. Muito menos pessoas compreendem o que é realmente um crédito de carbono, como é criado ou porque é que alguns custam 50 cêntimos enquanto outros custam 55€. Recentemente, organizámos um webinar com Francesco Musardo, CEO da Radica - o grupo que detém a Esférico - precisamente sobre este tema. O que se seguiu foi uma conversa fundamentada e honesta sobre o mercado de carbono. Eis os pontos principais.
Remoção vs. evitamento: e porque é que a diferença importa mais do que a maioria das pessoas pensa
A primeira coisa que o Francesco quis esclarecer foi a distinção entre dois tipos de créditos de carbono que são frequentemente confundidos.
Créditos de evitamento protegem algo que já absorve carbono - uma floresta, uma zona húmida - de ser destruído. Créditos de remoção criam um sequestro totalmente novo, retirando CO₂ da atmosfera através de práticas que, de outra forma, não teriam acontecido.
A diferença entre eles não é semântica. É regulamentar. Como disse o Francesco:
"As remoções são muito mais valiosas do que o evitamento, porque só se consegue atingir o net zero utilizando créditos de remoção. É para isto que a nova CSRD e a nova legislação estão a caminhar."
Como se cria um crédito de carbono
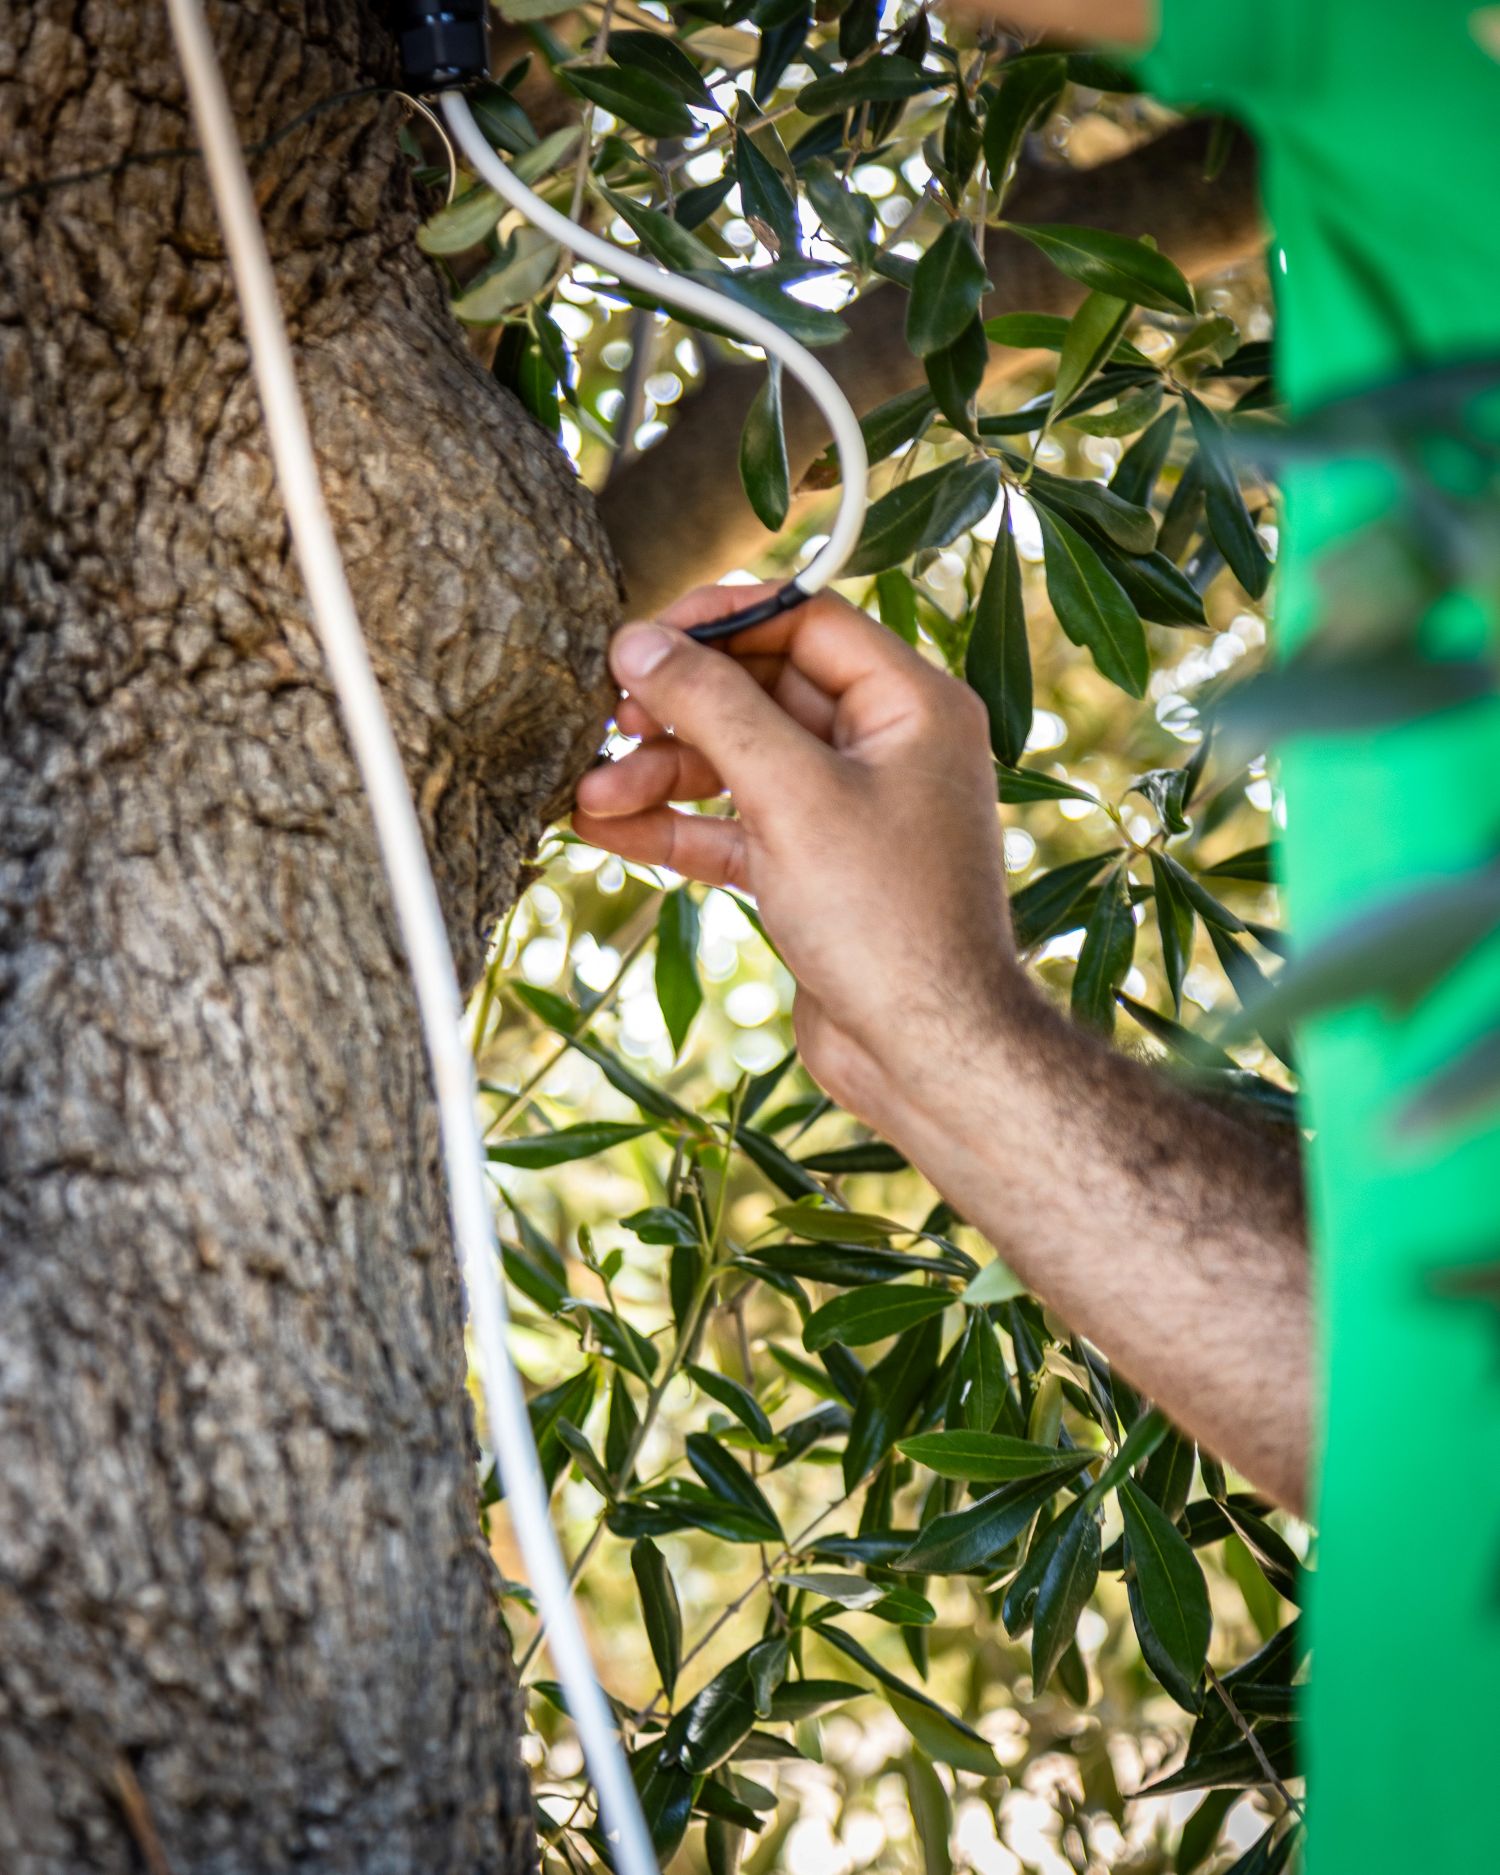
A Esférico trabalha com agricultores em Itália e em Espanha para adotar práticas regenerativas: culturas de cobertura, mobilização reduzida do solo, agrofloresta. Essas práticas retiram carbono para o solo e para a biomassa. Depois, começa a medição.
O processo combina amostragem de solo, análise geoespacial e monitorização por satélite. Uma vez recolhidos os dados, entra em cena um Organismo de Validação e Verificação (VVB) independente. O seu trabalho é verificar tudo.
"O VVB virá ao terreno e dirá: confirmei que as atividades foram efetivamente implementadas. Portanto, a estimativa, todas as medições que a Radica forneceu, correspondem à verdade. E assim os créditos podem então ser emitidos."
É um ciclo de responsabilidade: o promotor do projeto, o registo e o verificador independente verificam o trabalho uns dos outros. Os créditos só são emitidos depois de os três estarem satisfeitos.
Porque é que alguns créditos custam 50 cêntimos e outros custam 55€
Esta é a questão que vai ao cerne do problema de credibilidade do mercado. O Francesco respondeu diretamente.
A fixação de preços começa no agricultor. A Esférico calcula quanto é que um agricultor precisa de ganhar para conseguir mudar efetivamente as suas práticas - tipicamente entre 150€ e 250€ por hectare. Um olival, com quatro a cinco práticas regenerativas aplicadas, sequestra cerca de quatro a cinco toneladas de CO₂ por hectare. Isto significa que o crédito não pode ser cotado abaixo de cerca de 50€ se o agricultor for justamente compensado.
"Podem encontrar créditos a 50 cêntimos no mercado. Portanto, percebe-se que, quando nos deparamos com esta questão - porque é que o vosso crédito custa 55€ quando podemos encontrar créditos a 50 cêntimos - é aqui que entramos e explicamos as diferenças entre um e outro."
Além de uma remuneração justa para o agricultor, a Esférico acrescenta um seguro contra o risco de não entrega e classificações de terceiros. O seu projeto italiano tem uma classificação Triple B da BeZero - o equivalente à Standard & Poor's para o mercado de carbono - o que o coloca nos 5% melhores projetos de carbono no solo a nível mundial.
O que implica um crédito de qualidade
O Francesco descreveu três características fundamentais que qualquer crédito de carbono sério deve cumprir:
- Adicionalidade - o projeto cria um impacto que não existiria sem ele. O carbono sequestrado é genuinamente novo.
- Permanência - o carbono permanece armazenado durante um período definido. Para a Esférico, esse período é de, no mínimo, 15 anos por projeto, aplicado através de um mecanismo de dupla reserva: 10% dos créditos são retidos pelo registo e outros 10% são retidos internamente, sendo apenas libertados aos agricultores que permanecem no programa a longo prazo.
- Medição conservadora - os créditos são medidos após o facto, nunca sobrestimados, nunca duplamente contabilizados. Como disse o Francesco, um crédito tem de ser medido "ex-post - adota-se a prática e depois mede-se."
Quem compra estes créditos e porquê
A procura abrange todo o espetro. A Esférico vende a um consultório médico que compra duas toneladas e à Lufthansa que compra em grande escala. O único filtro são os valores; não vendem a indústrias que entrem em conflito com os seus princípios de sustentabilidade.
Essa procura já está a superar a oferta. Nas palavras do Francesco:
"Já vendemos mais créditos do que aqueles que gerámos até agora, para entrega futura."
O que se segue
O Quadro de Certificação de Remoção de Carbono (CRCF) da UE está a aproximar-se e as registadoras, incluindo a da Esférico, já estão a adaptar as suas metodologias para se alinharem com o mesmo. Prevê-se um alinhamento regulamentar completo por volta de 2027. A Esférico está a preparar-se já.
O programa está também a transitar da integração individual de agricultores para um modelo cooperativo, permitindo que centenas de explorações agrícolas adiram de uma só vez através de uma única parceria, em vez de um agricultor de cada vez. É assim que planeiam atingir os 500.000 hectares até 2030.
O mercado de carbono tem um problema de credibilidade que não se resolve com melhor marketing. Resolve-se com projetos rigorosos, desenvolvidos em explorações agrícolas reais, verificados por entidades independentes, classificados por agências sem qualquer interesse no resultado e concebidos para remunerar os agricultores de forma justa por um trabalho que realmente importa.
É assim que se apresenta um crédito de carbono de elevada integridade. E é isso que a Esférico está a construir.
5
min leitura
O verão mais fresco dos próximos anos
Foram décadas a ignorar avisos científicos que nos trouxeram até aqui, e não parece que vá melhorar tão cedo. Nem em termos climáticos nem políticos.
Querida comunidade,
Há três anos publiquei um artigo no Público chamado Bem-vindos ao futuro que criámos. Escrevi-o em março, quando estava a nevar, mas a previsão para o fim de semana seguinte era de 27ºC e as fontes de água potável em Barcelona tinham sido seladas por causa da seca.
Foram décadas a ignorar avisos científicos que nos trouxeram até aqui, e não parece que vá melhorar tão cedo. Nem em termos climáticos nem políticos.
Os anos consecutivos do "verão mais quente de sempre" nas notícias não foram suficientes para impulsionar ação global: a Economia prevaleceu sempre, como se uma coisa pudesse existir sem a outra, e o discurso dos "recordes históricos" carrega a sensação de que se atingiu algum tipo de teto que não voltará a ser ultrapassado facilmente.
A Catarina Barreiros, criadora de conteúdo de sustentabilidade e empreendedora portuguesa, expressou-o com ironia: "Não vejam sempre o copo meio vazio, pense que é o verão mais fresco dos próximos anos."
A ciência diz que estamos prestes a atingir um novo ponto sem retorno, que se atinge quando as alterações no sistema são tão significativas que entramos em ciclos que se reforçam a si próprios e começam a impulsionar de forma autónoma mudanças maiores e imparáveis. Começa com o clima, afeta a natureza, perturba a sociedade e acaba por destabilizar o sistema económico que os decisores políticos tentavam proteger.
Nos últimos anos, a maioria das previsões mais extremas, como secas, incêndios florestais e inundações, tornaram-se realidade. Perante a urgência, a adaptação é agora a principal prioridade, mas resolver crises, em vez de as prevenir, comporta o risco de excluir as populações mais vulneráveis.
Barcelona criou a sua própria rede de abrigos climáticos, espaços interiores climatizados, acessíveis e gratuitos como bibliotecas públicas ou centros comunitários, e muitas outras cidades estão a seguir o mesmo caminho. Na Suécia existem novas regulamentações sobre temperatura interior em ambientes de trabalho, edifícios públicos ou lares de idosos. E se olharmos para outras cidades em diferentes partes do mundo, como Medellín, Linz ou Istambul, vemos que estas apostaram em plantar árvores para mitigar o aumento das temperaturas. Nova Iorque acaba de anunciar que vai fazer o mesmo.
A regeneração também está a crescer como parte da solução, uma vez que já não é suficiente consumir menos do que o planeta consegue gerar, é preciso também recuperar ambientes degradados. Mas será possível satisfazer as nossas necessidades de produção e estilo de vida ao mesmo tempo que se promove a recuperação da natureza? Acredito que sim, e sobre este tema vi dois documentários que valem a pena ver: Groundswell e Kiss the Ground.
O lugar onde decidimos colocar o nosso dinheiro não é alheio a tudo isto, e como António Miguel, fundador da Maze, costuma dizer, "o impacto é a maior oportunidade de investimento do nosso tempo", porque o clima não é o único problema que o nosso dinheiro pode resolver. Cada euro investido é também uma escolha sobre o futuro social, económico e ambiental que queremos construir. Este trimestre, voltámos a ver o que esse dinheiro, movido com intenção, pode alcançar.
Destaques do trimestre
Agora com foco no positivo, o último trimestre deu-nos muitos motivos de orgulho e mais visibilidade sobre os próximos passos da Goparity:
Uma comunidade que se faz notar rapidamente - este trimestre foram totalmente financiadas seis campanhas em menos de 24 horas. Por detrás de cada um desses números está uma empresa pronta a fazer a diferença e uma comunidade que continua a mostrar sem hesitação que quer investir numa mudança positiva. É um dos sinais mais claros de que a confiança nesta missão continua a crescer.
O impacto por detrás da operação - cada projeto financiado este trimestre soma impacto. Em 11 projetos, a nossa comunidade contribuiu para evitar a emissão de mais de 1.800 toneladas de CO2 por ano, para gerar mais de 4.800 MWh de energia limpa anualmente e para atingir 12 dos Objetivos de Desenvolvimento Sustentável da ONU. Um lembrete de que o que mais importa é esta diversidade, de setores, de objetivos, de pessoas envolvidas.
Uma nova imagem e uma nova página inicial - o novo website mostra como continuamos a progredir e a repensar a forma como comunicamos para refletir melhor quem somos, porque estamos aqui e para onde vamos. O logótipo é o mesmo, os valores são os mesmos, a missão é a mesma, mas a voz, a imagem e a forma como contamos a nossa história precisavam de se atualizar. Todas as imagens utilizadas são fotografias reais de projetos que juntos financiámos. A Goparity está a tornar-se uma plataforma onde é possível encontrar todas as formas de investir de forma sustentável.
A integração da Bolsa Social está em curso - a integração da Bolsa Social na Goparity atingiu um marco importante. Após a aquisição, lançámos três campanhas de equity que mobilizaram mais de 365.500€, apoiadas por mais de 100 pessoas da sua comunidade investidora. A Bolsa Social encerrou agora os registos de novos utilizadores e não abrirá novas campanhas próprias; todas as novas oportunidades de investimento, tanto em empréstimos como em equity, estão agora concentradas na plataforma Goparity.
Notícias dos promotores
Um dos nossos promotores tem uma notícia que merece ser celebrada. A Code for All, empresa portuguesa focada na formação tecnológica, foi colocada em 19.º lugar no ranking mundial da TIME e da Statista das 500 melhores empresas de EdTech, ao lado de nomes como a Duolingo e a Coursera. É a única empresa portuguesa presente na lista e a 4.ª melhor da Europa.
É um reconhecimento bem merecido para uma missão que já dura há mais de uma década: tornar acessíveis as competências tecnológicas relevantes num mercado de trabalho em rápida transformação. Só desde 2025, a Code for All já formou mais de 5.000 profissionais em IA e apoiou mais de 60 empresas a desenvolver essas competências internamente.
Um bom exemplo de que o impacto dos nossos projetos continua a crescer muito depois do investimento inicial. A Code for All já angariou 500.000€, através da Goparity, em 4 campanhas: Code for All, Code for All II, Code for All III e Code for All IV.
Parabéns a toda a equipa. 🎉
O que está para vir
Em breve, pode contar com uma campanha da Cooperativa Agraria Sangareni, uma cooperativa de pequenos produtores de café nos Andes peruanos. Fundada para servir as famílias agricultoras da bacia do rio Ene, reúne 379 famílias em seis comunidades, dedicadas ao cultivo de café Arábica biológico de especialidade. Um terço dos seus membros são mulheres, que gerem os seus próprios volumes de café biológico com certificação Fairtrade. Os fundos angariados servirão para financiar a compra de café verde durante a época de colheita de 2026, garantindo que as famílias produtoras nos Andes peruanos recebem um pagamento justo e atempado pela sua colheita.
A campanha terá uma maturidade de 6 meses e uma taxa de juro anual de 9,95%. Mais detalhes em breve.
Pode simular o seu investimento aqui.
O Impact Angels Club está aberto
Como provavelmente sabe, a Bolsa Social tem um historial de investimento em equity (e também de "exits"), que vai servir de ponto de partida para o lançamento do investimento em participações sociais (ações) na Goparity: vamos permitir o investimento através da plataforma, em oportunidades individuais e selecionadas pelos investidores e criar um clube de business angels de impacto.
O "Impact Angels Club" da Goparity, que começará a operar no primeiro trimestre de 2027, é um clube privado de investimento que realiza investimentos em equity em startups em fase inicial com elevado potencial de crescimento e com o impacto bem integrado no seu modelo de negócio. Ou seja, empresas que geram benefícios sociais e ambientais à medida que crescem.
Não partimos do zero. Esta será a segunda edição do clube, construída sobre o Impact Angels Club da Bolsa Social, uma das iniciativas mais distintivas no espaço de investimento de impacto em Espanha nos últimos anos, que reúne alguns dos principais business angels do país e startups muito acarinhadas pela comunidade.
Ao longo de quatro anos, o clube realizou 11 investimentos, incluindo empresas como CoCircular, Recovo, Orygen, Leemons, Banbu, Showee, Robopedics, MiniTales, Visualfy e Naria.
O compromisso por pessoa investidora é de 30.000€, distribuído ao longo de quatro anos em quatro capital calls, com demo days trimestrais para conhecer e votar em oportunidades de investimento pré-selecionadas.
Quem integrar o clube terá acesso prioritário a oportunidades de investimento de impacto, reuniões trimestrais do comité de investimento (virtuais ou presenciais), eventos de networking, webinars e um encontro anual.
A última edição teve 40 participantes, com procura muito acima da oferta. A nova edição estará limitada às primeiras 100 pessoas. É importante referir que, no novo clube, será dada prioridade a quem já integrou a edição anterior, e as primeiras confirmações já começaram a chegar.
Para saber mais, preencha o formulário abaixo e agendarei uma reunião.
Junte-se ao Impact Angels Club!
Nota musical
Adoro música eletrónica. Durante alguns anos, quando era mais novo, tocava como DJ e continuo a ouvi-la muito. Esta música entrou recentemente na minha playlist: The Adventurer de French 79. Chamou-me a atenção pela letra e ficou pelos graves: "It’s time to see the bigger game. We need to kick those bloody self-absorbed thoughts to the curb. It’s time to stop thinkin’ just about ourselves and start givin’ a toss about others."
Como sempre, a nossa equipa está disponível se tiver comentários ou questões.
5
min leitura
Quanto poderia estar a ganhar se tivesse investido em todos os projetos que financiámos?
Analisámos a carteira de empréstimos da Goparity desde a criação da empresa e a resposta é uma rentabilidade anual média de 8,71%. Este valor tem em conta cada euro investido, cada reembolso de capital e juros recebidos e o valor dos empréstimos em aberto no final de dezembro de 2025, e também as perdas confirmadas.
Desempenho da carteira
Analisámos a carteira de empréstimos da Goparity desde a criação da empresa e a resposta é uma rentabilidade anual média de 8,71%. Este valor tem em conta cada euro investido, cada reembolso de capital e juros recebidos e o valor dos empréstimos em aberto no final de dezembro de 2025, e também as perdas confirmadas.
Para testar a solidez desse número, corremos dois cenários deliberadamente pessimistas:
a) Se 30% dos empréstimos atualmente sinalizados como em risco fossem realmente perdidos, a rentabilidade baixaria para 7,60% ao ano.
b) Mesmo no caso extremo de todos os empréstimos em risco serem completamente dados como perdidos, algo que as garantias que os suportam tornam virtualmente impossível, a carteira teria ainda assim proporcionado uma rentabilidade de 4,86% ao ano.
Por outras palavras, as rentabilidades mantêm-se bem mesmo assumindo o pior cenário. Isto sem mencionar que o impacto obtido se mantém.

Não somos só nós que o dizemos
Pedro Andersson, um reconhecido jornalista e autor português especializado em finanças pessoais, criador do projeto Contas-poupança, investiu 1000€ na Goparity, noutra plataforma P2P e nos certificados de aforro do Estado português. Todos os meses reporta de forma transparente os resultados.